(aggiornato il 8 ottobre 2026)
Fonte:Ministero dell’Economia e Commissione europea
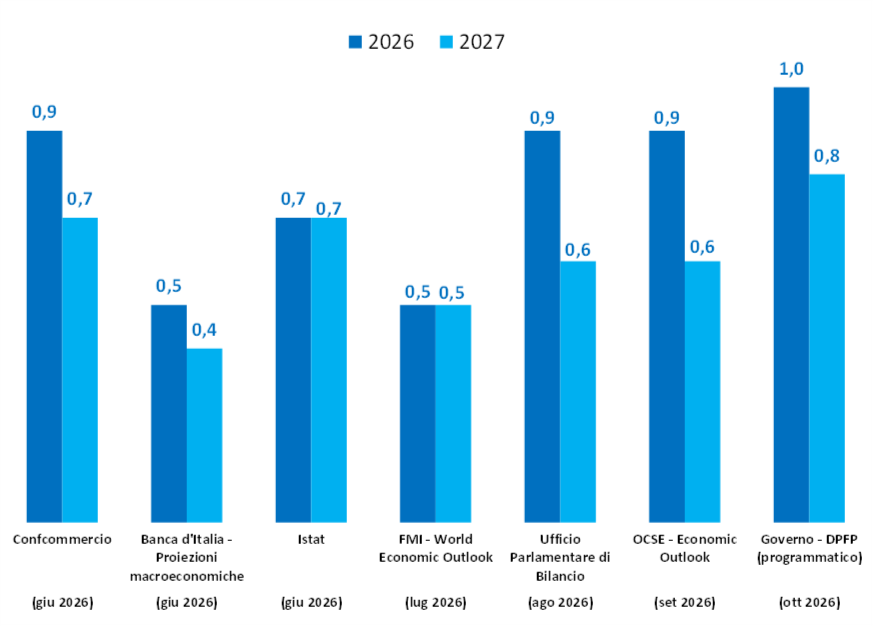
Confronto previsioni crescita (Pil reale) principali istituzioni – Anni 2026-2027 (valori percentuali)
Documento programmatico di finanza pubblica 2026
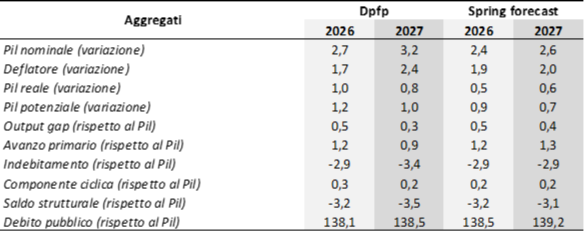
Previsioni dei principali indicatori macroeconomici e di finanza pubblica – Dpfp (programmarico) e Spring Forecast, Anni 2026-2027 (valori percentuali)
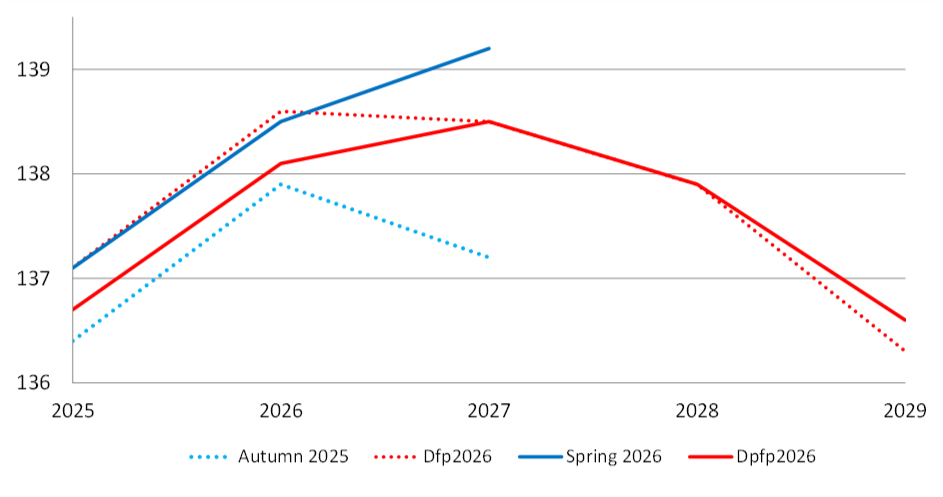
Evoluzione del debito pubblico – Dpfp 2026, Dfp 2026, Spring 2026 e Autumn 2025 Forecast, Anni 2025-2029 (valori percentuali rispetto al Pil)
Con l’entrata in vigore nel 2024 delle nuove regole europee del Patto di stabilità e in attesa delle necessarie modifiche alla Legge di contabilità e finanza pubblica n. 196 del 2009, il quadro tendenziale e programmatico dei conti pubblici è stato esplicitato nel Documento programmatico di finanza pubblica (Dpfp).
La prospettiva di crescita del Pil per il 2026, tiene conto dell’andamento migliore del previsto dei primi due trimestri ed è stata rivista al rialzo a 1%, rispetto allo 0,6% delle previsioni di aprile. Il miglioramento è attribuibile alla domanda interna, che si è mantenuta vivace nonostante lo scenario geopolitico internazionale non favorevole, in particolare per il conflitto in Medio oriente.
Il 2027 sarà caratterizzato da un aumento del Pil di 0,8% (due decimali in più del quadro tendenziale e delle stime di aprile), in attesa delle stime della Commissione europea che fornirà anche un quadro di confronto con le altre principali economie del continente (l’Autumn Forecast sarà rilasciato ai primi di novembre).
Nonostante l’acuirsi delle tensioni sui prezzi energetici, il Dpfp stima per il 2026 un deflatore al +1,7% (inferiore di due decimali al dato di primavera della Commissione), che si riflette su un livello del Pil nominale di +2,7%, anch’esso rivisto al rialzo.
L‘output gap (differenza tra Pil reale e Pil potenziale), è nettamente positivo nel 2026 (+0,5%) e nel 2027 (+0,3%).
Per l’Italia è ancora in essere la procedura di infrazione per deficit eccessivo, non essendo scesa sotto il 3% nel 2025.
Nel 2026-2027 si consoliderà l’avanzo primario, che attenua l’effetto dell’aumento della spesa per interessi (rispettivamente 4,2% nel 2026 e 4,3% nel 2027 rispetto al Pil), 2 punti più della media dell’eurozona e ben superiori anche alla Grecia, con la conseguenza che, nonostante una politica fiscale restrittiva, l’indebitamento nel 2026 calerà appena sotto il 3%, per poi riprendere a crescere nel successivo biennio a casusa delle maggiori spese previste in armamenti e investimenti energetici (utilizzo della clausola di salvaguardia europea).
Il debito pubblico , ha ripreso a crescere per il fardello generato dalla spesa per interessi e per l’effetto differito della riscossione dei crediti fiscali legati al Superbonus. Dovrebbe attestarsi a 138,1% del Pil alla fine del 2026 e a 138,5 nel 2027 (ma le stime della Commissione sono meno favorevoli), in contrasto con le nuove regole europee che richiederebbero un percorso di riduzione di almeno un punto percentuale l’anno per i Paesi più indebitati. In termini assoluti, il debito pubblico aumenterà nel 2026 di ulteriori 116 miliardi, superando i 3,2 triliardi di euro.
Tenendo conto dei diversi fattori interni e internazionali, nonchè dei vincoli di bilancio europeo, le prospettive di crescita dell’economia italiana continueranno a rimanere assai limitate.
###################################################
Spring forecast 2026
Previsioni dei principali indicatori macroeconomici e di finanza pubblica – Def (quadro tendenziale) e Spring Forecast, Anni 2026-2027 (valori percentuali)

Evoluzione del debito pubblico – Dfp 2026, Dpfp 2025, Spring 2026 e Autumn 2025 Forecast, Anni 2025-2029 (valori percentuali rispetto al Pil)

Le stime di Primavera 2026 della Commissione europea riportano un quadro dell’economia italiana e dei conti pubblici sostanzialmente in linea con le previsioni governative ipotizzate nel Dfp 2026 (quadro tendenziale), tenuto conto dell’evoluzione dello scenario internazionale.
Il Pil (reale) in Italia potrebbe aumentare di 0,5% nel 2025 e 0,6% nel 2026, più lento della crescita dell’Eurozona rispettivamente pari a +0,9% e +1,2%, con la Germania e la Francia che dovrebbero avere un andamento più favorevole di quello italiano.
La Commissione stima un deflatore al +1,9% (appena più alto), che si riflette su un livello del Pil nominale di +2,4%, come nelle previsioni del Dfp.
L‘output gap (differenza tra Pil reale e Pil potenziale), è nettamente positivo nel 2026 (+0,5%) e nel 2027 (+0,4%).
Per l’Italia è ancora in essere la procedura di infrazione per deficit eccessivo, non essendo scesa sotto il 3% nel 2025.
Nel 2026-2027 si consoliderà l’avanzo primario dopo i pesanti disavanzi registrati nel 2020-2023 causati dall’emergenza pandemica.
La spesa per interessi è elevata (4,1% nel 2025 e 4,2% nel 2026 rispetto al Pil), 2 punti più della media dell’eurozona e ben superiori anche alla Grecia, con la conseguenza che, nonostante una politica fiscale restrittiva, l’indebitamento nel 2026-2027 calerà appena sotto il 3%.
Il debito pubblico , ha ripreso a crescere per il fardello generato dalla spesa per interessi e per l’effetto differito della riscossione dei crediti fiscali legati al Superbonus. Dovrebbe attestarsi a 138,5% del Pil alla fine del 2026 e a 139,2 nel 2027 (0,7 punti in più delle stime del Governo), in contrasto con le nuove regole europee che richiederebbero un percorso di riduzione di almeno un punto percentuale l’anno per i Paesi più indebitati.
Le stime di primavera della Commissione europea, confermano l’assenza di margini di manovra per far quadrare i conti pubblici, contrastare i rincari energetici e ridare slancio all’economia.
###################################################
Dfp 2026
Previsioni dei principali indicatori macroeconomici e di finanza pubblica – Def (quadro tendenziale), Anni 2026-2029 (milioni di euro e valori percentuali)

Evoluzione del debito pubblico – Dfp 2026, Autumn Forecast 2025,
Dpfp 2025. Anni 2025-2029 (valori percentuali rispetto al Pil)

Con l’entrata in vigore delle nuove regole del Patto di stabilità europeo, il Documento di Finanza Pubblica (Dfp) non contiene più il quadro programmatico, con il quale il Governo iniziava a delineare la politica economica che intendeva intraprendere. In pratica, il Dfp si limita ad essere solo un ‘tagliando’ al Piano strutturale di bilancio varato a settembre 2024, che ha un orizzonte quinquennale.
Nel 2025 il Pil è cresciuto a ritmi modesti (+0,5%), di gran lunga inferiori a quelli dell’Eurozona (+1,4%). L’aumento dei prezzi, che aveva caratterizzato il biennio precedente, è parzialmente rientrato (+2% il deflatore del Pil) e il Pil nominale è aumentato di +2,5%.
Il difficile quadro internazionale (scenari di guerra, prezzi dei prodotti petroliferi, minacce di nuovi dazi, contrazione della produzione industriale a partire da quella tedesca), ha comportato una revisione al ribasso delle stime di crescita per l’anno in corso (+0,6% anzichè +0,7% del Dpfp), ma senza la risoluzione del conflitto in Iran, la situazione potrebbe peggiorare nei prossimi mesi.
Nel 2026, l’indebitamento netto, dovrebbe finalmente rientrare entro la soglia del 3%, consentendo all’Italia di uscire dalla procedura di infrazione per deficit eccessivo, per la buona performance delle entrate fiscali, che consolidano l’avanzo primario a +1,2%, anche se gli interessi passivi continuano ad aumentare.
L’output gap, che misura la differenza tra la crescita reale e quella potenziale, è stabilmente positivo e tale resterà fino al 2029, con una crescita potenziale dell’economia italiana (un indicatore fortemente discrezionale), sempre più contenuta.
Il pareggio di bilancio (in termini strutturali), è un obiettivo irraggiungibile nell’orizzonte di programmazione economica, dopo la forte deviazione dal percorso di rientro causata prima dall’epidemia e poi dal caro energia. L’indebitamento strutturale si ridurrà dal -3,6% del 2025 al -2,4% del 2027.
Il debito pubblico (in rapporto al Pil) continuerà a crescere anche quest’anno, sia per le minori entrate di cassa dovute alla maturazione dei crediti fiscali per gli interventi edilizi, sia per il pagamento degli interventi previsti dal Pnrr per i quali finora è stato incassato di più di quanto speso (la differenza a fine 2025 era di circa 50 miliardi). Il debito pubblico è ormai stabilmente sopra la soglia dei 3 mila miliardi e non si intravedono segnali di rallentamento, con le ovvie conseguenze in termini di interessi passivi da pagare annualmente. Il percorso di riduzione del rapporto debito/Pil dovrebbe avere inizio solo nel 2027, quando termineranno gli effetti dei crediti fiscali.
###################################################
Previsioni macroeconomiche – anno 2025
Previsioni macroeconomiche – anno 2024
Previsioni macroeconomiche – anno 2023
Previsioni macroeconomiche – anno 2022
Previsioni macroeconomiche – anno 2021
Previsioni macroeconomiche – anno 2020
Previsioni macroeconomiche – anno 2019
Previsioni macroeconomiche – anno 2018
Previsioni macroeconomiche – anno 2017
Previsioni macroeconomiche – anno 2016
Previsioni macroeconomiche – anno 2015
Previsioni macroeconomiche – anno 2014